
בנקאות מבוססת נתונים: איך עסקים עוברים מניהול לפי תחושה לניהול לפי מספרים
18 אוקטובר 2026
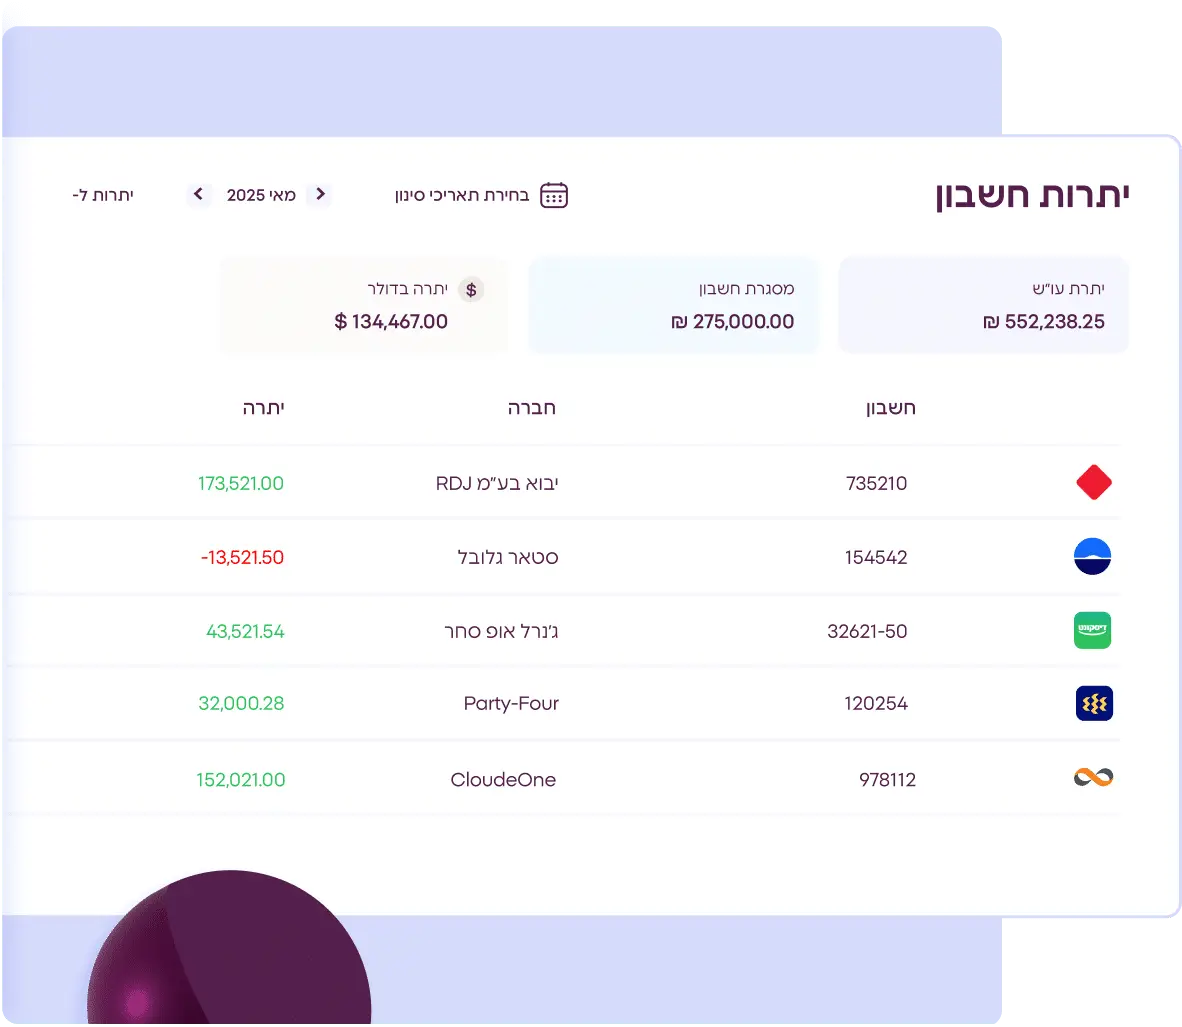
מחלקות כספים בישראל מבזבזות שעות רבות בחודש על פעולות שאף אחד לא באמת רוצה לעשות: הורדת דפי בנק, העתקה לאקסל, התאמות ידניות ומרדף אחרי נתונים שכבר התיישנו ברגע שהגיעו. בנקאות מבוססת נתונים היא הגישה שמסובבת את המשוואה, במקום שהעסק יעבוד בשביל הנתונים, הנתונים עובדים בשבילו.
מה זו בנקאות מבוססת נתונים?
בנקאות מבוססת נתונים (Data-Driven Banking) היא מודל עבודה שבו כל התנועות הפיננסיות של העסק עובר ושב, כרטיסי אשראי, פיקדונות, ניירות ערך והלוואות, בכל המטבעות ובכל הבנקים, נאספות אוטומטית למקור מידע אחד, מסונכרנות עם מערכת ה-ERP ומוצגות כתמונה ניהולית עדכנית. במקום צילום מצב חודשי שמגיע באיחור, מתקבל מידע יומי, מדויק ומלא, שעליו אפשר לבסס החלטות.
למה זה חשוב לעסק?
החשיבות של בנקאות מבוססת נתונים לעסק היא קודם כול חשיבות ניהולית, לא טכנולוגית. מנכ"ל שמקבל החלטה על גיוס עובדים, על רכישת מלאי או על השקעה בפרויקט חדש נשען בפועל על תמונה פיננסית, ואם התמונה הזו מבוססת על אקסל שעודכן לפני שבועיים, ההחלטה מבוססת על עבר ולא על הווה. כשהנתונים זורמים אוטומטית מהבנקים למערכות העסק, נעלמות טעויות האנוש שנובעות מהקלדה ידנית, הספרים נשארים מעודכנים לאורך כל החודש, וסגירת החודש הופכת לתהליך קצר במקום למרתון. לא פחות חשוב: כשהנתונים זמינים ומסודרים, יכולת התגובה של העסק מול בנקים, משקיעים ורואי חשבון משתנה מקצה לקצה. במקום לבקש שבוע להיערכות, אפשר להציג נתונים בלחיצת כפתור. עבור קבוצות עם כמה חברות בנות ועשרות חשבונות, זה ההבדל בין שליטה לבין ניחוש מושכל.
ניהול תזרים מזומנים לעסק
תזרים המזומנים הוא המקום שבו בנקאות מבוססת נתונים מוכיחה את עצמה מהר מכול. עסקים רווחיים לחלוטין נקלעים למשברים לא בגלל חוסר ברווחיות אלא בגלל פערי עיתוי. לקוח שמשלם בשוטף+90 מול ספק שדורש תשלום בשוטף+30, תשלום מס שנחת בדיוק בחודש חלש, או החזר הלוואה שנשכח בגיליון. ניהול תזרים מזומנים אפקטיבי דורש שני דברים שאי אפשר להשיג ידנית: תמונת מצב עדכנית של היתרות בפועל בכל החשבונות, ותחזית קדימה שמביאה בחשבון התחייבויות והכנסות צפויות. כשהתזרים נבנה אוטומטית מנתוני הבנק האמיתיים, אפשר לזהות מבעוד מועד חודש שבו צפויה מצוקה, להקדים ולגייס אשראי בתנאים טובים יותר במקום בלחץ, לתזמן תשלומים בצורה חכמה ולנהל משא ומתן מול ספקים ולקוחות מעמדה של ידיעה. תחזית תזרים מדויקת היא בסופו של דבר כלי ניהולי, לא דוח חשבונאי.
בנקאות פתוחה – התשתית שמאפשרת את זה
כל זה מתאפשר הודות לבנקאות פתוחה (Open Banking), הרפורמה שמחייבת את הגופים הפיננסיים בישראל לאפשר ללקוח לשתף את נתוני חשבונותיו עם גורם מורשה, דרך ממשקי API מאובטחים ובכפוף להסכמתו. במקום גרירת קבצים, סיסמאות שמתחלפות וממשקים שנשברים, נוצר חיבור יציב, מפוקח ומאובטח בין הבנק לבין מערכות העסק. חשוב להדגיש: הבעלות על המידע נשארת אצל העסק, ההרשאה ניתנת על ידו וניתנת לביטול, והפעילות מתבצעת תחת פיקוח ורגולציה. Finsite פועלת ברישיון מהרשות לניירות ערך, בפרוטוקולי אבטחה מקובלים בבנקים ועם תמיכה בבנקאות פתוחה.
שלושה סימנים שהעסק עדיין לא מנוהל לפי נתונים
הראשון הוא תלות באדם אחד: אם רק אדם אחד בארגון יודע להרכיב את תמונת המצב הפיננסית, זו לא מערכת אלא תלות. השני הוא פער הזמן, אם התשובה לשאלה "כמה כסף יש לנו ומה צפוי בחודשיים הקרובים" לוקחת יותר משעה, ההחלטות מתקבלות מאוחר מדי. השלישי הוא ריבוי גרסאות: כשלכל מנהל יש קובץ משלו ומספרים שונים בישיבה, הדיון עוסק באמינות הנתונים במקום בהחלטה עצמה. שלושת הסימנים האלה אינם בעיות של עובדים או של סדר – הם תוצאה ישירה של איסוף ידני, ואוטומציה פותרת אותם בשורש.
מה Finsite מציעה
Finsite מחברת בין הבנקים למערכת ה-ERP של העסק ומספקת את שכבת האוטומציה שהופכת נתונים גולמיים לתובנות:
- יבוא דפי בנק ואשראי – סנכרון יומי אוטומטי של כל התנועות מכל החשבונות, לכל חברה ובכל מטבע, ישירות למערכת הנהלת החשבונות.
- התאמות בנקים אוטומטיות – יצירת פקודות יומן תואמות לתנועות הקבועות בחשבון, מה שחוסך שעות עבודה ומונע טעויות.
- ניהול תזרים מזומנים – תחזיות מדויקות בזמן אמת שמאפשרות לתכנן כל צעד עסקי מראש.
- תוכנה לניהול הלוואות – ניהול הלוואות בנקאיות וחוץ-בנקאיות במקום אחד, כולל תחזית פירעונות עתידיים, דוחות החזרים ושיערוך בקליק.
- הפקת קבלות אוטומטית – מזיהוי התקבול ועד סגירת החשבונית, ההתאמה והפקת הקבלה.
- דשבורד פיננסי רב-חברתי – מבט יומי על כלל הנכסים וההתחייבויות, לפי חברה, מהמחשב ומהמובייל.
המערכת מתממשקת למערכות ה-ERP המובילות בישראל: בהן SAP, Priority, NetSuite, חשבשבת, ריווחית, ניהולית, מעלה וקומקס ללא צורך בהתאמות מצד הלקוח.
בנקאות מבוססת נתונים אינה פרויקט טכנולוגי אלא שינוי באופן שבו מחלקת הכספים עובדת: פחות איסוף, יותר ניתוח. עסקים שעושים את המעבר מגלים שהשאלה "האם האקסל מעודכן?" פשוט מפסיקה להישאל.
)
)
)
)